年内~年明けくらいまでにiDecoのリスク資産を売却して定期預金にしようと考えてきましたが、1週間ほど前に、外国株式ファンドを半分くらい売却しました。
iDeco現状
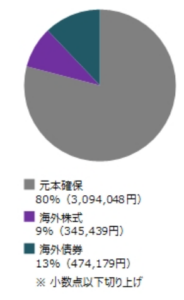
売却した代金はすべて1年定期預金へ振り替えました。
これでリスク資産は全体の4分の1以下になりました。
さらにその半分くらいは外国債券です。
- 資産残高 3,913,666円
- 拠出金累計 2,208,000円
- 損益 1,705,666円
- 損益率 +77.2%
なんとか390万円台をキープしています。
なぜ売却したかというと、そろそろ暴落が来るかも??と感じるので。
といっても私はそんな市場の先読みができるわけではありませんので、SNSやサブスクしている情報などから考えた結果です。
とは言え、誰が何を言っていても、絶対はありませんし、最終決断は常に自分ですね。
一方で、証券口座のオルカンなどを売るつもりはありません。iDecoは来年でもう終了するつもりなので、今大きく下がるのはどうしても避けたいからです。もしあと数年、運用時期が残っていたら、売っていないと思います。
年内~年明けくらいにはリスク部分を全売却して、あとは受け取り時期を待つのみという形にしたいと思っています。
売却するのにいつも思うのですが、投資信託って現金になるのに5日~週末や祝日を挟むと1週間くらいかかります・・・その間に暴落ってこともなくはないので、株式の現物のように指値で売買できないので、売却終わるまではいつもハラハラしますね。
今回は大きな下げがなく売却できてほっとしました。
オルカンを売らない理由
投資というものには暴落はつきもので、避けられないと思うのですが、今回私が暴落来るかも?と思って(すぐに来るとかいつ来るとかはわかりません、来る可能性あるよね、くらいです)iDecoを売却したのにNISA口座の中身を売却しないのにはいくつか理由があります。
- しばらく積み立て予定なので、暴落が来たら安く買える
- しばらく使う予定のない資金だから
- 我が家の、資産全体に対する株式投資信託の保有率は高くない
- 資産の大半がドル建て債券になっており、株式の暴落の影響は少ない
ということがあります。
1や2は投資ではよく言われていることですね。
それと3なのですが、主人の退職時までは我が家も株式か債券の投資信託や海外ETFが大半だったのですが、退職金受け取り時に、かなりの部分をドル建て債券に移しています。
利回りが良いので、毎年そこそこの利息を受け取れています。これが収入が激減した分を補填してくれる重要な資金になっています。
これまでずっと投資信託などを積み立ててきて、資産の大半が株式関連、という場合は、ちょっと暴落は気になるところかもしれません。若い時には良いのですが、シニアになると回復を待つ時間が少ないですから・・・
やっぱり若い頃と同じような配分での投資は厳しくなってきますね。
4ですが、債券は株価暴落時には基本的には「価格が上がる」という図式がこれまでの常識なのですが、最近は株安債券安円安の「トリプル安」などと言われる現象が起きたりして、一筋縄ではいかないようです。
が、それでも債券は「償還時まで保有し続ければ満額戻ってくる」という安心感があります。ただし、発行体が倒産しなければ、という条件つきですが・・・
投資ってどんなものでも、リスクはゼロではないんですよね。
銀行預金だって、その銀行が倒産したら大変ですよね。預金保険制度があるので、預金者1人あたり1つの金融機関ごとに、元本1,000万円までは大丈夫だと思いますが。
だから銀行に入れる場合でも、1行に1000万以上は入れない方が良いと言われたりしますね。まあそんなにあちこち1000万いれられる人はごくわずかだと思いますが・・・
今日もこれから、父のお見舞いに行った後、午後は孫たちが遊びにきます。
忙しくなりそうです。
※投資判断はご自分の責任でお願いします。


コメント